CRM para inmobiliarias: guía completa 2026
Descubre qué es un CRM para inmobiliarias, sus funcionalidades clave y cómo elegir uno. Incluye ejemplos de automatización con WhatsApp e integraciones.
Un sábado por la mañana, una consulta entra por WhatsApp mientras suena el teléfono de la oficina. Otro interesado responde un aviso en un portal y un propietario pide una tasación por recomendación. Dos asesores coordinan visitas, una persona busca en el historial de un chat la dirección de una unidad y nadie recuerda quién debía enviar la documentación de una operación con crédito.
Ésta es la realidad de muchas inmobiliarias argentinas. El problema no es la falta de trabajo, sino que la información comercial queda repartida entre chats, audios, planillas y teléfonos personales. Un CRM para inmobiliarias ordena ese movimiento, conserva el contexto y convierte cada conversación en una oportunidad con responsable, etapa y próximo paso.
Tabla de contenido
- El problema que resuelve un CRM inmobiliario
- Qué es y qué hace realmente un CRM inmobiliario
- Funcionalidades clave para gestión inmobiliaria
- Ejemplo de flujo desde WhatsApp hasta visita y reserva
- Integraciones esenciales para inmobiliarias argentinas
- Cómo elegir el CRM inmobiliario adecuado
- Conclusión y próximos pasos para tu inmobiliaria
El problema que resuelve un CRM inmobiliario
En una oficina sin CRM, el lunes empieza con preguntas difíciles de responder: ¿quién atendió al interesado que preguntó por un departamento?, ¿se confirmó la visita?, ¿el comprador necesita financiación?, ¿qué asesor tiene la relación con el propietario? Cuando la respuesta depende de revisar conversaciones individuales, la operación pierde control justo donde más valor puede generar.
El mercado también exige capacidad para absorber variaciones. En CABA se registraron 6.370 escrituras de compraventa en agosto de 2025, un 20,2% más que en agosto de 2024, según las estadísticas difundidas sobre el Colegio de Escribanos de la Ciudad de Buenos Aires. El mismo informe señala que fue el mejor agosto en 18 años. Más actividad implica más consultas simultáneas, pero no necesariamente más capacidad de seguimiento.
De chat aislado a oportunidad controlada
Un CRM cambia la escena porque muestra cada lead dentro de un embudo. La consulta pasa de ser un mensaje perdido a un registro con origen, localidad, presupuesto, intención, financiación, propiedad de interés y próximo contacto. El equipo puede ver qué oportunidades esperan respuesta, cuáles tienen visita agendada y cuáles están detenidas por documentación.
La diferencia no está en almacenar más datos, sino en hacerlos utilizables. Un audio puede contener una preferencia importante, pero no sirve para filtrar automáticamente si la zona o el presupuesto sólo aparecen dentro de ese archivo. El sistema debe transformar esa información en campos estructurados y conservar el mensaje original como evidencia del contexto.
Regla operativa: si una conversación no tiene responsable ni próxima tarea, todavía no es una oportunidad gestionada.
La trazabilidad también importa cuando hay varias localidades o sucursales. En enero de 2025, la Provincia de Buenos Aires registró 5.749 compraventas, frente a 3.422 en enero de 2024, según el comunicado del Colegio de Escribanos bonaerense. El salto convivió con variaciones mensuales y diferencias geográficas, por lo que una planilla única o chats separados por vendedor no ofrecen suficiente contexto para distribuir el trabajo.
El coste de no registrar
Cada seguimiento olvidado puede significar una visita que no se concreta, una propiedad que se ofrece tarde o un comprador que recibe respuestas contradictorias. El daño aparece como una suma de pequeñas omisiones, no como un error único que sea fácil de detectar.
Con un CRM, el responsable comercial puede revisar la cola de pendientes, reasignar un lead si un asesor no está disponible y auditar por qué una oportunidad avanzó, se pausó o se perdió. Esa visibilidad convierte la gestión comercial en un proceso repetible, incluso cuando aumenta el volumen o cambia la composición del equipo.
Qué es y qué hace realmente un CRM inmobiliario
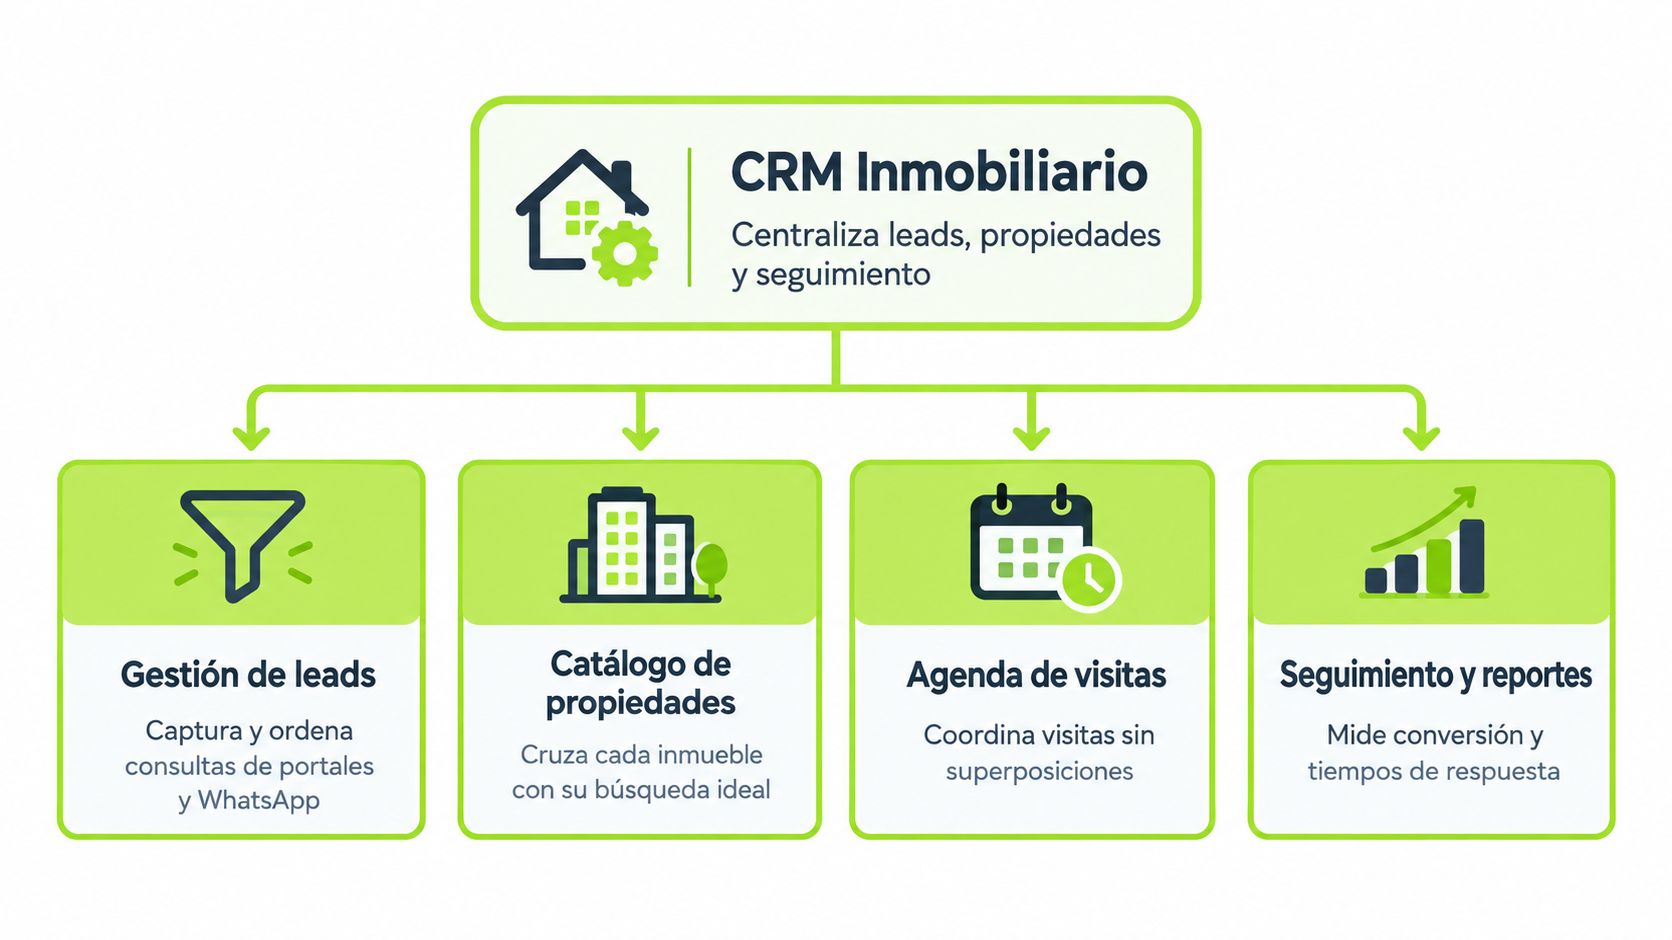
Un CRM inmobiliario es una capa de decisión para administrar relaciones, propiedades y operaciones comerciales. No reemplaza el criterio del asesor ni convierte por sí solo una consulta en una venta. Su función es reunir señales dispersas, estructurarlas y activar la acción correcta en cada momento.
La primera distinción útil es entre una agenda de contactos y un sistema operativo comercial. Una agenda guarda nombre y teléfono. Un CRM relaciona al contacto con propiedades, conversaciones, tareas, visitas, documentos, responsables y estados del embudo.
Los datos que deben quedar estructurados
El sistema debe diferenciar datos que sirven para decidir de información que aporta contexto. Localidad, tipo de operación, rango de precio, moneda, ambientes, fecha objetivo, anticipo, elegibilidad crediticia y origen del lead deberían vivir en campos consultables. Audios, fotos y mensajes deben permanecer vinculados al registro, pero no ser la única fuente de esos atributos.
Esta separación permite filtrar compradores de una zona, asignar alquileres a un equipo específico o detectar qué oportunidades necesitan una conversación sobre financiación. También evita que el vendedor tenga que leer todo el historial para saber si una consulta es viable.
| Componente | Qué debe resolver |
|---|---|
| Captura de leads | Reunir WhatsApp, portales, formularios, llamadas y referidos en un registro común. |
| Ficha de contacto | Guardar identidad, preferencias, consentimiento, responsable y actividad. |
| Catálogo de propiedades | Asociar inmuebles disponibles con búsquedas concretas y condiciones actualizadas. |
| Embudo | Mostrar si el lead está en consulta, calificación, visita, reserva o escritura. |
| Agenda | Coordinar visitas, llamadas, tareas y vencimientos sin depender de la memoria. |
| Reportes | Comparar fuentes, zonas, asesores, etapas y tiempos del ciclo comercial. |
El CRM como motor de decisiones
Un registro sólo se vuelve accionable cuando puede cambiar el comportamiento del equipo. Por ejemplo, una persona que consulta por inversión no debería recibir exactamente el mismo tratamiento que quien busca mudarse y tiene una propiedad definida. El sistema puede solicitar información gradual, calcular prioridad y derivar según reglas visibles.
La financiación merece un tratamiento propio. En los primeros nueve meses de 2025, CABA registró 10.800 escrituras con hipoteca, cinco veces más que en igual período de 2024, y las operaciones hipotecarias representaron el 22% del total, de acuerdo con la cobertura sectorial de Forbes Argentina. Por eso, “presupuesto” no alcanza. El CRM debe distinguir una cifra orientativa de una capacidad de compra respaldada por preaprobación y documentación.
Funcionalidades clave para gestión inmobiliaria
La integración con WhatsApp es el punto de partida, pero no basta con incrustar una bandeja de entrada. El sistema debe crear o actualizar el contacto, vincular la conversación con una propiedad y dejar una tarea cuando la respuesta humana sea necesaria.
Un flujo práctico puede funcionar así:
- Capturar el mensaje. El CRM identifica el número, busca coincidencias y evita crear contactos duplicados.
- Pedir datos gradualmente. Pregunta si se trata de compra, alquiler o inversión, consulta zona, rango de precio y horizonte de decisión.
- Registrar financiación. Distingue contado, crédito en evaluación, preaprobación y documentación pendiente.
- Aplicar reglas de prioridad. Combina intención, disponibilidad, ubicación, propiedad compatible y urgencia.
- Asignar el responsable. Distribuye por zona, tipo de operación, especialidad o disponibilidad del asesor.
- Crear el próximo paso. Agenda llamada, envío de ficha, visita o revisión documental.
Scoring que el equipo pueda explicar
Un scoring útil no es una cifra opaca. El vendedor y el gerente deben poder ver qué señales elevaron o redujeron la prioridad. Un comprador con presupuesto definido, zona compatible y financiación encaminada puede requerir intervención rápida. Una consulta exploratoria puede recibir información automatizada y un seguimiento programado, sin ocupar de inmediato la agenda de un asesor.
La calificación mínima debería incluir identidad, zona, rango de precio, intención y próximo paso. Los datos sensibles deben solicitarse de forma progresiva, con controles de acceso y una razón clara para cada derivación.
Agenda, inbox y movilidad
La agenda tiene que estar conectada con el lead, no funcionar como un calendario separado. Una visita debería incluir propiedad, dirección, asistentes, instrucciones, estado de confirmación y tarea posterior. Si se cancela, el CRM debe conservar el motivo y proponer el siguiente contacto.
El inbox unificado resuelve otro problema habitual: dos agentes responden al mismo contacto o nadie sabe quién es dueño de la relación. La propiedad del lead, las reasignaciones y las pausas deben quedar registradas. Para equipos que trabajan en la calle, una aplicación móvil con contexto, notificaciones y agenda evita que la información vuelva a fragmentarse en el teléfono personal.
Crédito como estado operativo
Una ficha hipotecaria debería contemplar monto solicitado, porcentaje de financiación, banco, preaprobación, ingresos declarados, documentos pendientes y vencimiento de la aprobación. El pipeline puede avanzar por consulta, evaluación, preaprobación, propiedad compatible, visita, reserva y escritura.
No conviene permitir que una oportunidad pase a reserva sin validar información esencial. La automatización debe detenerse cuando falta un documento o existe una contradicción, y derivar a una persona en lugar de completar el vacío con una suposición.
Ejemplo de flujo desde WhatsApp hasta visita y reserva
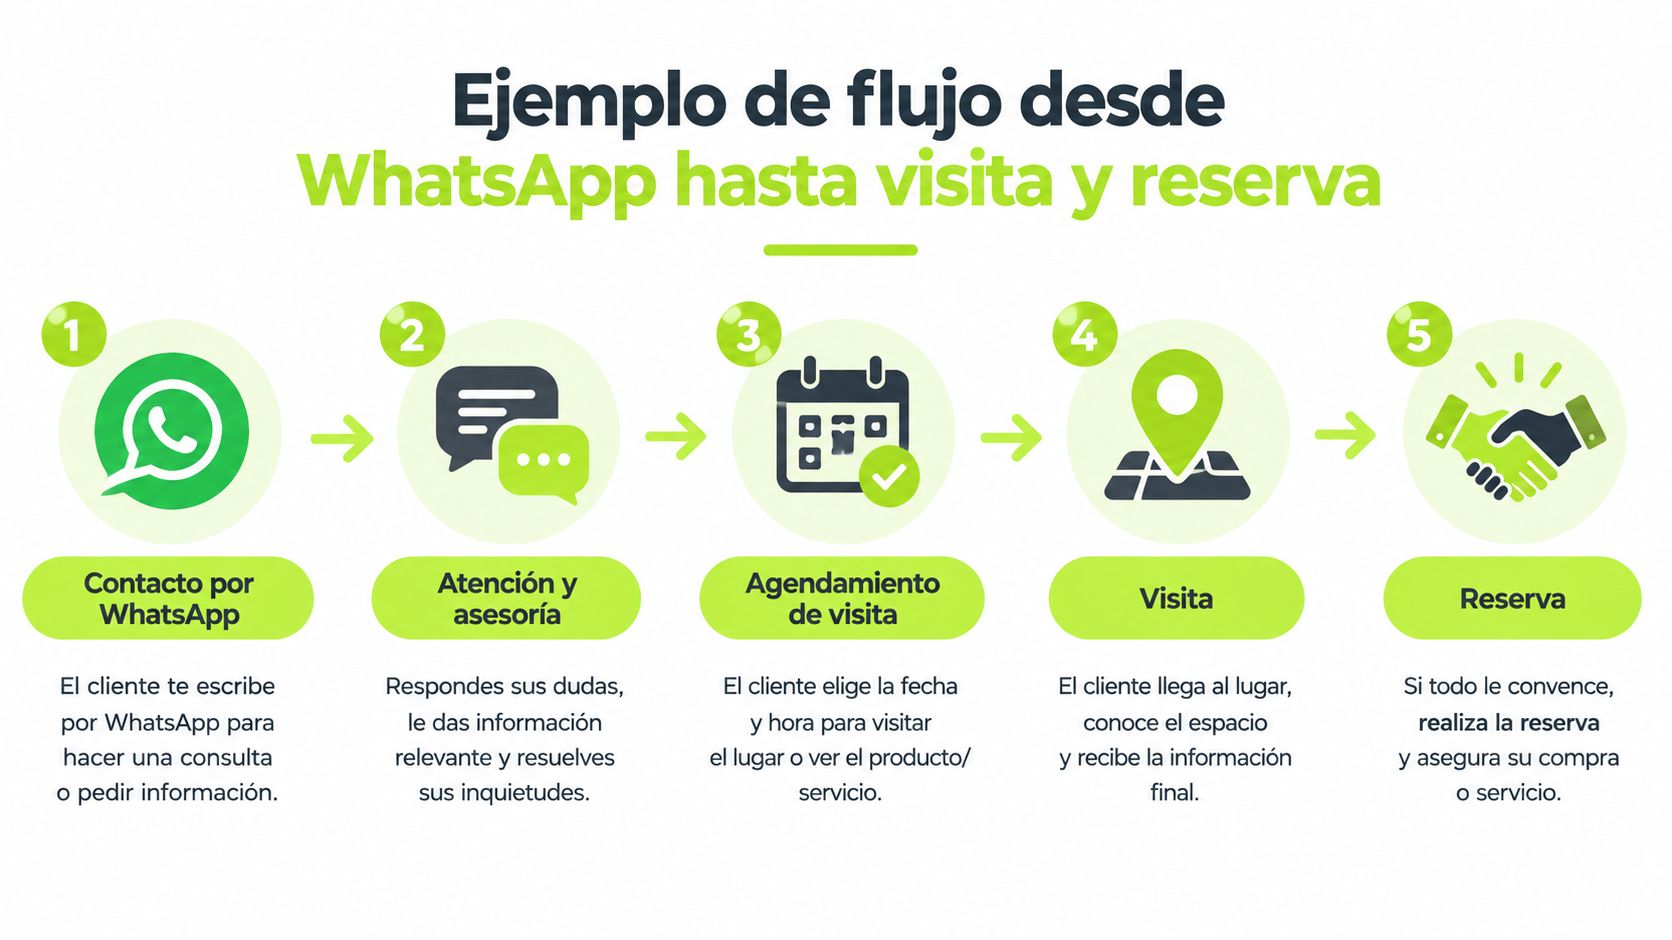
Un interesado escribe por WhatsApp: busca comprar un departamento, indica una zona y pregunta si puede financiar parte de la operación. El agente automático responde con información inicial, solicita el rango de precio y pregunta si ya cuenta con una evaluación bancaria. Cada respuesta actualiza la ficha, mientras las fotos y audios quedan asociados al historial.
La alternativa informal es que un asesor lea el chat, reenvíe capturas a un compañero y anote la información en una planilla. La alternativa estructurada es que el CRM cree un lead, detecte la localidad, marque la financiación como “en evaluación” y lo derive al equipo correspondiente. La segunda opción no elimina el trabajo humano, pero evita que el humano tenga que reconstruirlo.
Un recorrido auditable
El asesor recibe un resumen con lo que el interesado dijo, la propiedad relacionada, la prioridad asignada y las preguntas todavía abiertas. Si el comprador confirma preaprobación, el sistema recalcula la prioridad y puede ofrecer unidades compatibles. Si no responde, crea un recordatorio con fecha y canal sugerido.
Al agendar una visita, el CRM registra quién la creó, cuándo fue confirmada y qué debe ocurrir después. Tras la visita, el vendedor completa resultado, objeciones y próximo paso. Si aparece una reserva, el sistema no debería tratarla como una simple nota, sino iniciar una etapa con documentación y responsables definidos.
Para profundizar en la lógica de etapas y seguimiento, conviene revisar esta guía sobre embudos de venta.
Automatizar sin inventar
Un agente puede enviar fichas, leer audios y resumir una conversación para el asesor. No debería inventar stock, precio, disponibilidad ni condiciones de crédito. Si la fuente está desactualizada o la consulta requiere criterio legal, el flujo debe marcar incertidumbre y transferir el caso.
El video siguiente muestra visualmente cómo puede organizarse un recorrido comercial de este tipo.
La auditabilidad aparece cuando cada acción tiene una explicación: prioridad por financiación confirmada, derivación por zona, pausa por documentación o reasignación por ausencia del asesor. Esa información permite corregir reglas y no sólo observar resultados al final del mes.
Integraciones esenciales para inmobiliarias argentinas
La selección tecnológica debe comenzar por el flujo real, no por una lista de funciones. Una inmobiliaria puede tener un CRM con un buen catálogo de propiedades y aun así perder oportunidades si WhatsApp permanece fuera del sistema. También puede contar con automatización, pero cotizar con precios que nadie actualiza.
La conexión oficial con WhatsApp Business Platform ofrece una base más gobernable que el uso de números personales. Permite definir usuarios, conservar historial, pausar automatizaciones y transferir conversaciones sin que la relación desaparezca cuando un vendedor deja la empresa. Las excepciones existen, como clientes confidenciales o casos que requieren intervención legal, pero deben quedar documentadas.
Qué conviene conectar
- WhatsApp oficial. Debe admitir bandeja compartida, consentimiento, asignación, derivación y registro de eventos.
- Portales inmobiliarios. La sincronización evita que el equipo envíe una propiedad ya vendida o alquilada.
- ERP y listas internas. Resultan necesarios para consultar precios, condiciones y disponibilidad con una fuente controlada.
- Pagos y reservas. Un enlace de pago conectado al expediente reduce la distancia entre la decisión comercial y la confirmación.
- Calendario y aplicación móvil. Mantienen alineados al asesor de oficina, al vendedor de campo y al coordinador de visitas.
- CRM existentes. Herramientas como Pilot o Zeus pueden seguir formando parte del ecosistema si la integración conserva contactos, etapas y eventos.
El crédito cambia el criterio de compra
La elección importa más cuando el mercado combina mayor actividad con operaciones financiadas. En CABA, las escrituras de compraventa de 2025 llegaron a 69.461, un 26,8% más que en 2024, y cerca de 14.000 operaciones incluyeron hipoteca, según el informe sobre el cierre anual del mercado porteño. En ese contexto, el CRM debe transmitir no sólo el interés por una propiedad, sino también el estado financiero y documental.
La pregunta correcta no es “¿tiene integración con WhatsApp?”. Es “¿qué sucede con la conversación cuando el lead cambia de asesor, la propiedad deja de estar disponible o la preaprobación vence?”. La respuesta debe incluir historial, responsable, permisos, motivo de reasignación y capacidad de intervención humana. Para conocer un enfoque de este tipo, puede consultarse la explicación de CRM para WhatsApp en Argentina.
Una solución como Octatech puede operar con agentes de WhatsApp, CRM propio, calificación, ruteo, agenda, procesamiento de audios y derivación a vendedores. La conveniencia depende de que sus fuentes de propiedades, reglas de negocio y controles de acceso coincidan con la operación concreta.
Cómo elegir el CRM inmobiliario adecuado
Elegir un CRM por la cantidad de botones suele terminar mal. La prueba debe empezar con conversaciones reales, propiedades reales y casos que hoy generan pérdida de contexto. Si el proveedor sólo muestra un tablero limpio, pero no explica cómo registra un audio, una reasignación o una preaprobación vencida, todavía no demostró encaje operativo.
Cinco preguntas para una evaluación seria
- ¿De dónde llegan los leads? Verificá que WhatsApp, portales, formularios, referidos y llamadas puedan converger en una ficha común.
- ¿Quién es dueño de cada contacto? El sistema debe evitar duplicados, mostrar el responsable y conservar la relación cuando hay una reasignación.
- ¿Puede modelar crédito? Buscá estados de evaluación, preaprobación, documentación, banco y vencimientos, no sólo un campo de presupuesto.
- ¿Qué puede hacer una persona cuando la automatización falla? Pausar el agente, tomar la conversación y revisar el historial debe ser sencillo.
- ¿Qué reportes guían decisiones? Como mínimo, necesitás primera respuesta, calificación completa, conversión por fuente y zona, visitas, reservas y contactos fuera de horario.
Probalo con excepciones
La demostración más útil no es el caso perfecto. Pedí al proveedor que muestre qué pasa cuando dos personas consultan por la misma propiedad, cuando el interesado manda un audio, cuando no hay stock compatible o cuando el asesor está ausente. También probá una conversación que cambia de alquiler a compra y otra que requiere derivación humana.
Un CRM puede ser excelente para administrar inmuebles y débil para manejar un volumen alto de WhatsApp. Otro puede ofrecer automatizaciones atractivas, pero no permitir auditar por qué asignó un lead a determinada sucursal. La prioridad debe ser la gobernanza comercial, no la cantidad de integraciones anunciadas.
La experiencia del vendedor también decide la adopción. Si completar una ficha lleva más tiempo que responder el mensaje, el equipo volverá al teléfono personal. El sistema debe capturar datos durante la conversación, reducir tareas repetitivas y mostrar al asesor un resumen que le permita intervenir con contexto.
Para comparar una implementación orientada a este sector, podés revisar la propuesta de soluciones para inmobiliarias. La evaluación final debería incluir seguridad, exportación de datos, permisos por sucursal, soporte, migración y un plan claro para corregir campos o reglas sin depender siempre del proveedor.
Conclusión y próximos pasos para tu inmobiliaria
Un CRM no arregla una operación que no sabe qué debe registrar. Primero hay que observar cómo entra cada consulta, quién responde, dónde se anotan los datos financieros y qué eventos preceden una visita, una reserva o una pérdida.
El camino más seguro empieza con un diagnóstico breve:
- Mapeá las fuentes. Separá WhatsApp, portales, formularios, llamadas, referidos y contactos de propietarios.
- Definí la calificación mínima. Identidad, zona, precio, intención y próximo paso son una base operativa; la financiación requiere campos adicionales.
- Diseñá las etapas. Usá estados que representen decisiones reales, no etiquetas genéricas como “interesado”.
- Establecé reglas de propiedad. Cada lead debe tener responsable, fecha de revisión y criterio de reasignación.
- Conectá las fuentes confiables. El catálogo, las listas de precios, el calendario y la información crediticia deben actualizarse desde lugares controlados.
- Implementá por etapas. Comenzá con un equipo, medí adopción y ajustá automatizaciones antes de extenderlas a toda la empresa.
La objeción más frecuente es que el equipo ya trabaja con WhatsApp y “conoce” sus contactos. Ese conocimiento se pierde cuando hay vacaciones, rotación, múltiples sucursales o una consulta que vuelve meses después. El CRM convierte la memoria individual en un proceso compartido y permite revisar qué ocurrió sin depender de capturas de pantalla.
Para una inmobiliaria argentina, la decisión no es sólo tecnológica. Es una forma de proteger oportunidades cuando aumentan las consultas, las propiedades cambian de disponibilidad y el crédito introduce más etapas antes del cierre. La infraestructura adecuada conecta conversación, calificación, visita, documentación y reserva con una trazabilidad que el equipo puede sostener.
Octatech ofrece agentes de IA para WhatsApp y un CRM con bandeja compartida, etapas inmobiliarias, calificación, ruteo, fichas de propiedades, agenda y seguimiento de vendedores. Visitá Octatech para evaluar cómo adaptar ese flujo a tu inmobiliaria y pasar de chats dispersos a oportunidades auditables.