Recordatorio de pago: cómo enviarlo por WhatsApp
Descubre cómo crear un recordatorio de pago efectivo por WhatsApp, con plantillas y herramientas automáticas para cobrar a tiempo sin esfuerzo.
La morosidad de los hogares en Argentina pasó del 2,5% en octubre de 2024 al 7,8% en octubre de 2025. Con ese deterioro, un recordatorio de pago preventivo por WhatsApp es una herramienta de gestión, no solo un mensaje para enviar cuando la deuda ya venció.
La clave no es mandar más avisos ni insistir con débito automático. Es contactar al cliente a tiempo, ofrecerle una forma concreta de pagar y frenar el flujo únicamente cuando el sistema confirme que el pago se acreditó.
Tabla de contenido
- Por qué el recordatorio de pago por WhatsApp cambió en Argentina
- Componentes de un flujo de recordatorio por WhatsApp
- Configuración inicial en WhatsApp Business Platform y CRM
- Secuencia de mensajes plantilla desde el aviso hasta el seguimiento
- Medios de pago a ofrecer y cómo evitar falsos reclamos
- Cuándo dejar de automatizar y pasar a un humano
- Checklist de implementación y métricas para medir resultados
Por qué el recordatorio de pago por WhatsApp cambió en Argentina
La mora de los hogares se más que triplicó en un año: pasó del 2,5% en octubre de 2024 al 7,8% en octubre de 2025, según los datos citados sobre el sistema financiero argentino (evolución de la morosidad de los hogares). En noviembre de 2025, el ratio de irregularidad de las financiaciones a hogares llegó al 8,8%, frente al 2,3% correspondiente a empresas. El indicador de hogares subió 0,7 puntos porcentuales respecto del mes anterior, con un peso importante de los préstamos destinados al consumo.
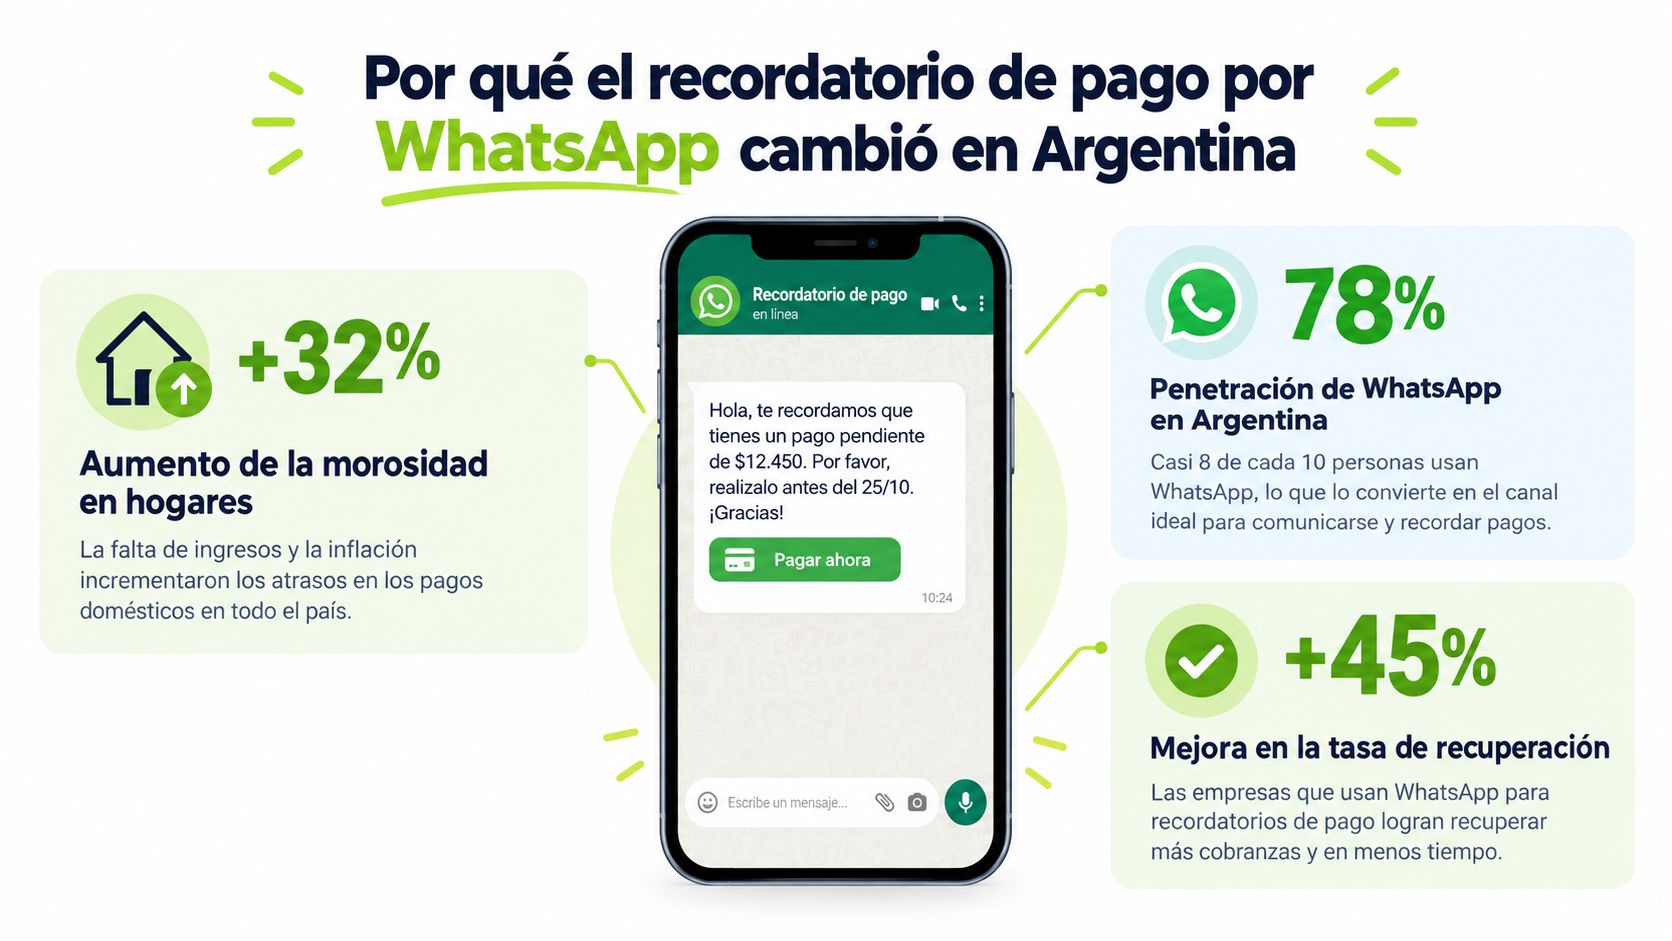
Ese contexto cambia la tarea del responsable de cobranzas. Esperar al vencimiento para recién entonces contactar al cliente deja afuera una oportunidad sencilla: avisar antes, verificar que tenga los datos correctos y facilitarle el pago. En cuotas, seguros, expensas, servicios y compras financiadas, un aviso preventivo también puede ayudar a identificar una dificultad antes de que se transforme en un atraso prolongado.
La digitalización vuelve viable ese enfoque. Durante el primer semestre de 2025, los pagos electrónicos representaron el 60% de las operaciones con medios de pago electrónicos y el 73% de los montos transaccionados. Además, el 75,5% de los titulares de cuentas bancarias o de pago realizó pagos electrónicos desde sus cuentas, un total de 28,3 millones de personas, según el Informe de Inclusión Financiera del BCRA.
El recordatorio tiene que resolver una tarea
Un mensaje útil no se limita a avisar que hay una deuda. Debe identificar el concepto, mostrar el importe vigente y el vencimiento, ofrecer una acción inmediata y dejar registrada la respuesta. Si el cliente ya pagó, el sistema debe comprobarlo y cerrar el seguimiento, no seguir reclamando por una demora de conciliación.
Para eso hace falta unir WhatsApp, CRM y sistema de pagos. El CRM registra a quién se contactó, qué mensaje recibió, si respondió o hizo clic, y qué ocurrió después. La conexión con pagos permite detener la secuencia al confirmarse la acreditación y derivar al equipo una discrepancia que la automatización no pueda resolver.
Criterio operativo: si no podés ver en el CRM el estado del mensaje y el estado del pago, todavía no tenés una cobranza automatizada. Tenés envíos automáticos sin control.
Componentes de un flujo de recordatorio por WhatsApp
Antes de escribir una plantilla, definí qué datos necesita el flujo para no reclamarle a la persona equivocada ni mostrarle un saldo incorrecto. Como base, vinculá cada cuenta con la identificación disponible del cliente, el concepto adeudado, el importe, la fecha de vencimiento, el saldo pendiente y un identificador que permita conciliarlos con el sistema de cobros. Sumá el historial de contactos, las respuestas y las promesas de pago, porque repetir un reclamo ignorando lo que el cliente ya explicó erosiona la confianza.
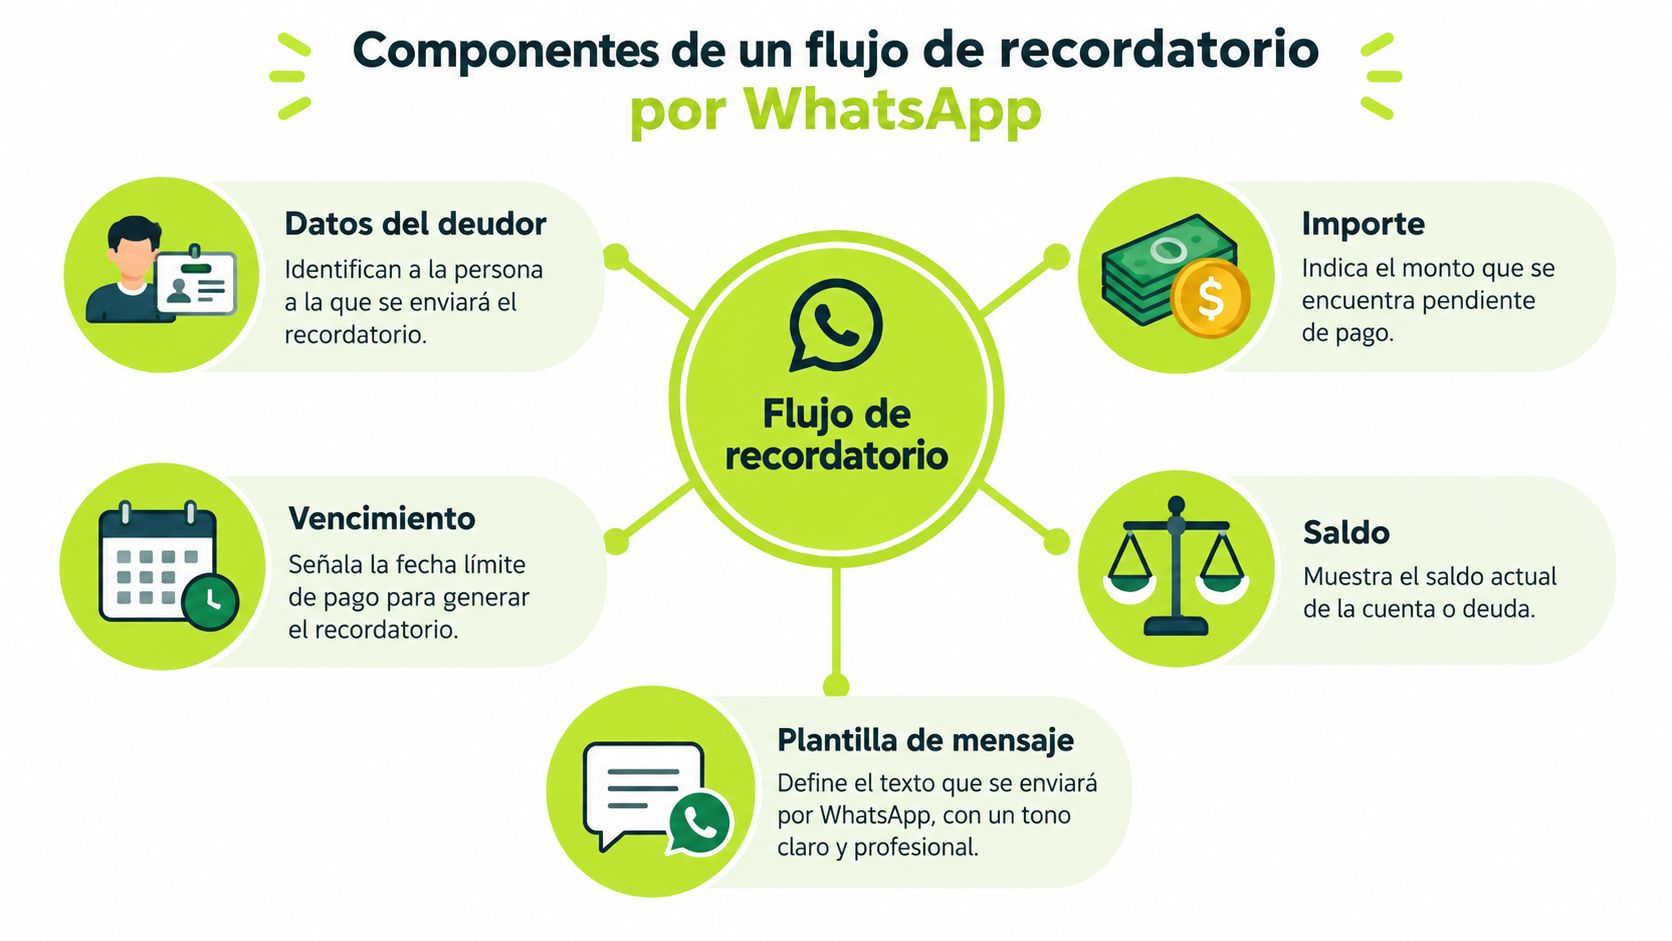
El canal también tiene que estar bien elegido. Para automatizar conversaciones con trazabilidad, usá WhatsApp Business Platform y las plantillas transaccionales que correspondan al tipo de contacto. El mensaje debe identificar a la empresa y permitir una respuesta práctica: confirmar los datos, pagar, informar una fecha posible, aclarar una discrepancia o pedir ayuda.
Separá el estado de la deuda del estado del pago
No guardes todo bajo una etiqueta como “pendiente”. El flujo debe distinguir, como mínimo, entre pago no iniciado, transacción iniciada, acreditación confirmada, rechazo y pago sin identificar. Esa separación evita el falso positivo más dañino: marcar la cuenta como pagada porque el cliente tocó un enlace o compartió un comprobante, cuando el dinero todavía no aparece conciliado.
La secuencia también necesita una acción definida para cada respuesta. Si el cliente confirma que los datos son correctos, el sistema puede continuar con la opción de pago. Si promete pagar en una fecha, el CRM registra el compromiso y pausa los avisos que quedarían desactualizados. Si cuestiona el importe o afirma que ya pagó, la tarea debe cambiar de estado y llegar a una persona.
Pensá el flujo como una conexión entre cuatro piezas: datos confiables, mensaje contextual, acción de pago y registro de resultado. Si una pieza está desconectada, no compenses con más mensajes. Corregí primero el dato, la integración o la regla que está dejando al equipo sin visibilidad.
Configuración inicial en WhatsApp Business Platform y CRM
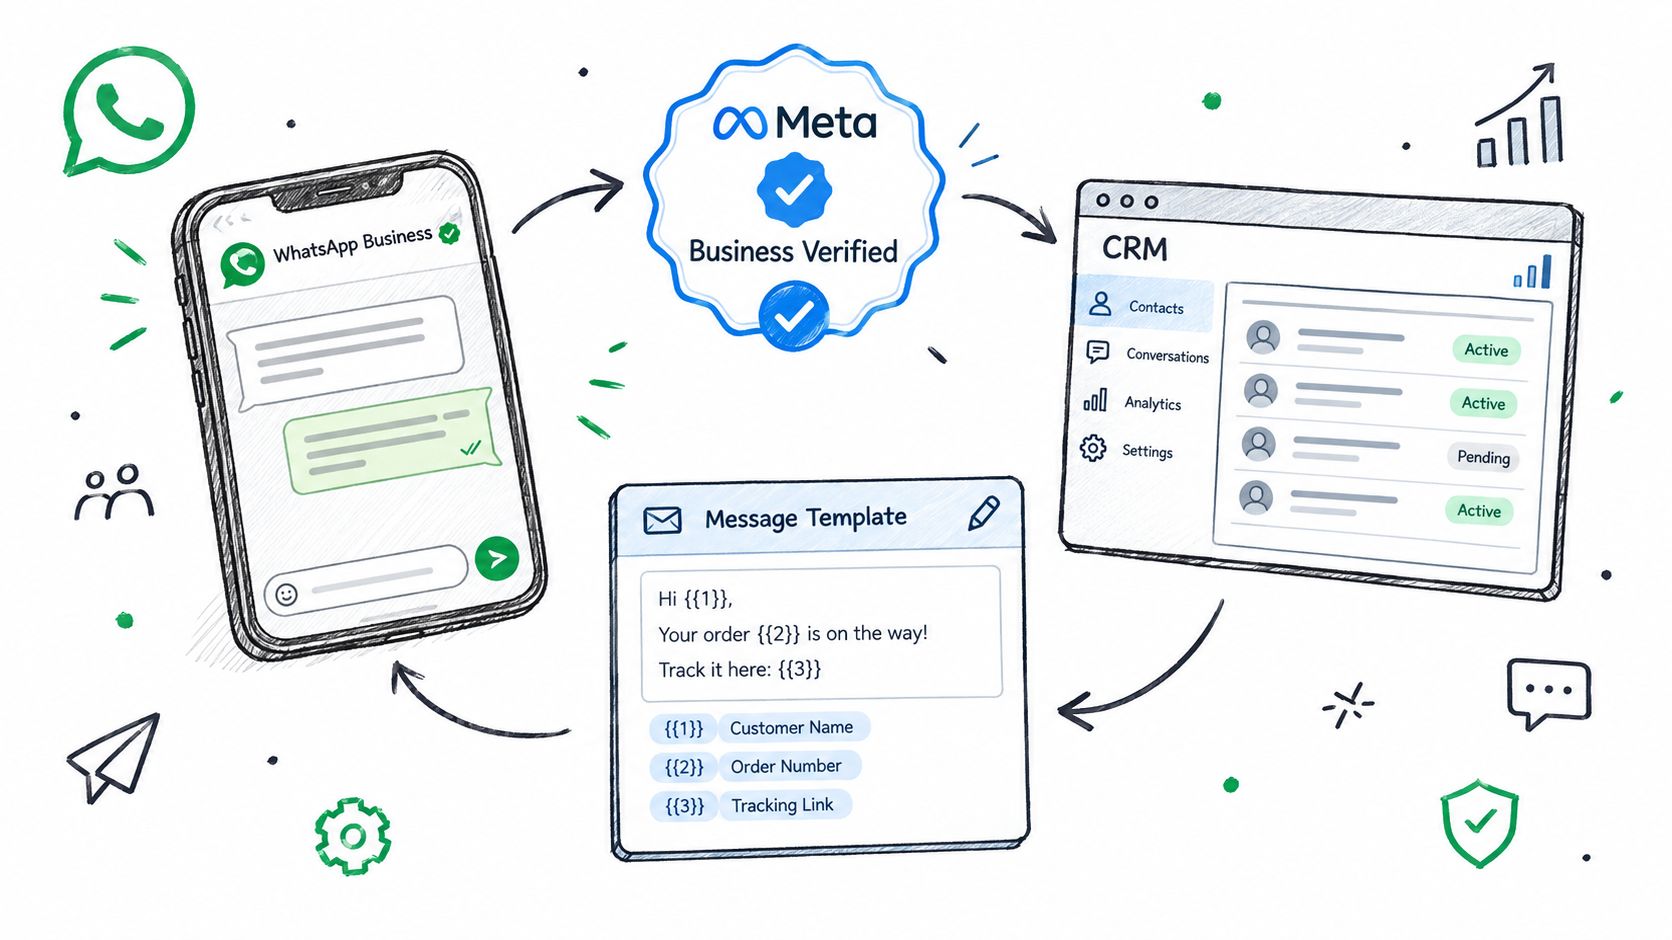
La configuración empieza por la cuenta oficial, no por copiar una plantilla en una planilla y enviarla desde teléfonos del equipo. Prepará WhatsApp Business Platform, completá la verificación del negocio que corresponda y organizá quién administra las plantillas y las conversaciones. La guía sobre la API de WhatsApp puede servir como referencia para entender el papel de la conexión oficial en una operación integrada.
Prepará la plantilla y sus variables
Redactá los mensajes con campos que el sistema complete desde una fuente confiable. Para un aviso preventivo, por ejemplo, necesitás el nombre del cliente, el concepto, el importe vigente, la fecha de vencimiento y el acceso de pago asociado a esa obligación. No cargues el enlace o el saldo a mano en cada envío si podés obtenerlos desde facturación o el sistema de cobros.
Registrá las plantillas en el entorno de Meta y revisá que cada variable tenga un origen definido. Si el importe viene del ERP, especificá qué campo manda; si el enlace se genera desde una pasarela, identificá cómo se vincula con la cuenta y qué hacer si caduca. Una plantilla aprobada no corrige datos malos: solo vuelve repetible el mensaje.
Configurá el CRM antes de activar los envíos
Creá etapas que describan estados operativos, no solo etiquetas ambiguas. Por ejemplo: próximo a vencer, vencido, pago iniciado, acreditado, reclamo abierto y derivado a operador. Sumá tareas automáticas para respuestas que requieren intervención, y registrá por separado entrega del mensaje, respuesta, clic, promesa y conciliación del pago.
Conectá el CRM al sistema de cobros mediante la integración disponible, una pasarela o un webhook propio. Definí qué evento actualizará el saldo y cuál detendrá la secuencia. Antes de activarla para toda la cartera, probá con registros controlados: comprobá que los datos se completen bien, que los pagos actualicen el estado correcto y que una respuesta de reclamo no dispare otro mensaje automático.
Secuencia de mensajes plantilla desde el aviso hasta el seguimiento
Una buena secuencia cambia de propósito a medida que se acerca y pasa el vencimiento. No repite el mismo reclamo con otro tono. Cada contacto debe aportar contexto, una acción clara y una condición de salida.
Antes y durante el vencimiento
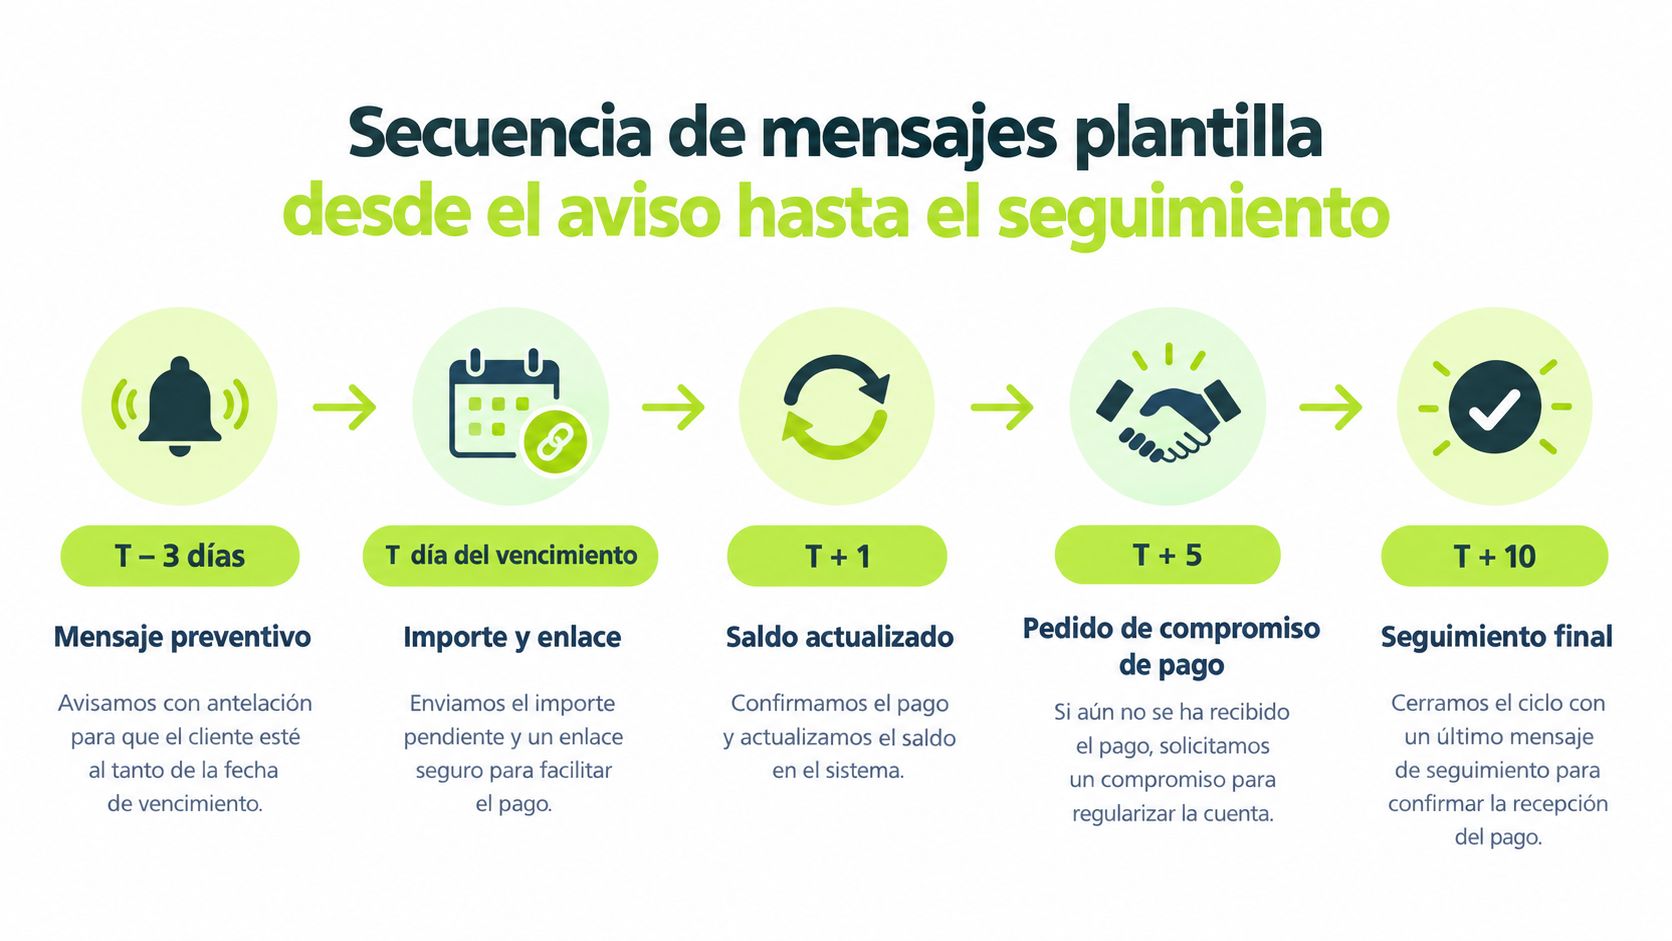
T−3 días, aviso preventivo. El propósito es anticipar, no presionar. “Hola, [nombre]. Te recordamos que el pago de [concepto] por [importe] vence el [fecha]. Podés revisar los datos o pagar desde [enlace]. Si ya lo abonaste, respondé con el comprobante para que revisemos la acreditación”.
El día del vencimiento, mensaje accionable. Volvé a mostrar concepto, importe, fecha límite y enlace. Evitá texto genérico como “tenés un saldo pendiente”: al cliente le tiene que quedar claro qué obligación se le está recordando y cómo resolverla. Si el enlace ya no funciona o el importe cambió, no mandes la plantilla hasta actualizarlo.
T+1 día, aviso de seguimiento. Consultá el estado antes de enviar. Si el sistema todavía no encuentra el pago, pero el cliente informó que lo realizó, no afirmes que la deuda sigue impaga. Abrí una tarea de conciliación y comunicá que están verificando la operación.
Para adaptar respuestas de rutina y derivar las excepciones al lugar correcto, podés revisar estas respuestas automáticas para WhatsApp Business. La automatización sirve para resolver preguntas frecuentes, pero no debería ocultar una discrepancia de saldo ni responder como si una acreditación estuviera confirmada cuando no lo está.
Seguimiento y corte
T+5 días, pedido de compromiso. Si el saldo está confirmado y no hay reclamo abierto, preguntá si el cliente puede indicar una fecha de pago o necesita una alternativa. Registrá la respuesta y ajustá el seguimiento a ese compromiso, en lugar de continuar con mensajes que lo contradigan.
T+10 días, derivación. Si no hay pago identificado, respuesta útil ni acuerdo vigente, asigná el caso a una persona o al canal formal que corresponda. La persona que lo toma debe ver el historial, el saldo, los avisos enviados y cualquier comprobante, sin pedirle al cliente que cuente todo de nuevo.
Aplicá límites de frecuencia y reglas de deduplicación: si varias sucursales o sistemas comparten el mismo contacto, solo una secuencia debe quedar activa para esa obligación. El flujo se detiene al confirmarse la acreditación, al abrirse un reclamo o al registrarse una promesa que requiera pausar los avisos. Esas condiciones importan tanto como el texto de cada plantilla.
Medios de pago a ofrecer y cómo evitar falsos reclamos
No conviertas el débito automático en la única salida. En Argentina, las personas ya usan distintos medios electrónicos, y el recordatorio debe acercar una opción práctica que permita identificar la transacción después. En el segundo semestre de 2025, la población adulta realizó en promedio 30 pagos electrónicos mensuales, un aumento interanual del 10,7%; además, pagos inmediatos, transferencias y pagos con transferencia representaron 6 de cada 10 operaciones electrónicas, según el informe del BCRA sobre inclusión financiera del segundo semestre de 2025.
La elección concreta depende de la integración y la operación del negocio. La tabla sirve para establecer qué validar antes de ofrecer cada alternativa. La disponibilidad, la acreditación y la posibilidad de conciliación dependen del proveedor y del circuito de cobro configurado.
| Medio | Interoperable | Acreditación | Fricción para el cliente |
|---|---|---|---|
| QR interoperable | Puede permitir el pago desde distintas entidades o billeteras compatibles. | Confirmala desde el sistema de cobros; no marques pagado solo por abrir el QR. | Baja si el QR abre un flujo directo y muestra el concepto correcto. |
| Transferencia inmediata | Puede realizarse entre cuentas compatibles. | Conciliá con referencia, importe y cuenta receptora antes de cerrar la deuda. | Media si el cliente debe copiar datos y luego enviar un comprobante. |
| Billetera virtual | Depende de la billetera y de cómo esté conectado el comercio. | Verificá el estado de la operación en la pasarela o integración. | Baja si el enlace permite pagar dentro del flujo habitual del cliente. |
| Tarjeta | Depende del procesador y de las tarjetas habilitadas. | Esperá la confirmación del procesador y aplicá sus reglas de conciliación. | Variable según los datos que el cliente tenga que ingresar. |
| Débito automático | No ofrece por sí mismo una alternativa de pago puntual desde el mensaje. | Revisá el resultado del débito; un intento no equivale a una acreditación. | Puede ser baja cuando está activo, pero no debería ser la única opción. |
El estado real evita el reclamo equivocado
En agosto de 2025, los pagos con transferencia interoperables mediante QR alcanzaron 69,9 millones de operaciones, mientras que los débitos tuvieron una efectividad del 47,9%, de acuerdo con los datos del BCRA sobre inclusión financiera. La recomendación práctica no es descartar el débito, sino dejar de tratarlo como una solución universal: ofrecé alternativas y conectá cada una con una verificación real.
Si el cliente dice “ya pagué”, pedile el comprobante solo cuando sea necesario para identificar una operación que no aparece en la conciliación. Registrá el pago como iniciado o sin identificar mientras se verifica; cambialo a acreditado cuando el sistema lo confirme. Así evitás tanto el falso reclamo como el falso cierre.
Cuándo dejar de automatizar y pasar a un humano
La automatización tiene que reconocer cuándo el caso dejó de ser rutinario. Un olvido suele resolverse con un aviso claro y un enlace directo. Una falta de liquidez necesita una conversación sobre alternativas o una fecha posible, no una cadena de recordatorios idénticos. Y un error de datos no se arregla insistiendo: se corrige.
| Situación | Señal en la conversación o el sistema | Acción automática | Cuándo derivar |
|---|---|---|---|
| Olvido | El cliente reconoce el saldo y pide la forma de pago. | Reenviar el acceso correcto y registrar la respuesta. | Si el enlace falla o el pago no se refleja. |
| Falta de liquidez | Solicita más tiempo o pregunta por opciones. | Pausar la secuencia y ofrecer un canal para acordar una fecha o alternativa autorizada. | Cuando haya que aprobar condiciones o revisar el caso. |
| Error operativo | El importe, vencimiento o estado no coincide; el cliente comparte un comprobante. | Bloquear el siguiente reclamo y abrir una tarea de validación. | En cuanto la discrepancia requiera corregir registros o conciliar fondos. |
| Desacuerdo con la deuda | El cliente cuestiona el concepto, el saldo o la obligación. | Marcar el caso como reclamo y detener los mensajes de cobranza automática. | De inmediato, para que una persona revise antecedentes y responda. |
El agente automático debe dejar señales útiles en el CRM: motivo declarado, promesa, comprobante recibido, dato cuestionado y próxima acción. El operador no debería recibir solo “cliente enojado”; necesita contexto y acceso al historial para resolver sin reiniciar la conversación.
Si hay una disputa, una acreditación pendiente o un dato incorrecto, pausá la cobranza automática. Primero verificá; después decidí si corresponde reanudarla.
Para los casos donde la conversación necesita contexto, criterio y continuidad, la atención al cliente por WhatsApp debe conectar el chat con el CRM y las tareas del equipo. Esa conexión evita que una promesa ya registrada conviva con un nuevo reclamo automático.
Checklist de implementación y métricas para medir resultados
Antes de activar el flujo, revisá esta lista con cobranzas, operaciones y sistemas:
- Datos: confirmá que importe, vencimiento, concepto y saldo se alimenten desde el sistema correcto.
- Canal: validá la cuenta de WhatsApp Business Platform y las plantillas que vas a usar.
- Integración: comprobá que el CRM registre envíos, respuestas, clics, promesas y acreditaciones.
- Corte automático: probá qué pasa ante un pago confirmado, un comprobante sin conciliar y un reclamo.
- Métricas: medí aperturas, clics, pagos en ventanas de 24 y 72 horas, recuperación total, reclamos y DSO.
- Control operativo: monitoreá mensajes duplicados, enlaces vencidos, saldos desactualizados y reclamos por pagos ya realizados.
Si querés saber si la automatización mejora el resultado, compará una cartera de control con otra que reciba la secuencia, manteniendo comparables los casos y registrando las diferencias. No conviertas benchmarks comerciales en promesas: validá el desempeño en tu propia operación y ajustá el flujo con los resultados del CRM.
Octatech ofrece agentes de IA para atender conversaciones de WhatsApp, conectados con un CRM que registra interacciones, tareas y seguimiento, además de integraciones con sistemas del negocio. Si querés convertir tus recordatorios de pago en un flujo conectado y trazable, visitá Octatech y conocé cómo puede adaptarse a tu operación.