Estados de costos: qué son, cómo calcularlos y usarlos
Guía de estados de costos: qué son, cómo se calculan e interpretan y cómo usarlos para fijar precios y controlar el margen de tu negocio.
Un estado de costos muestra cuánto costó producir o comprar lo vendido en un período, desglosado en materiales, mano de obra y costos indirectos. Si el stock se compró a otro precio y el proveedor no garantiza reposición, el número para cotizar hoy es el costo de reposición, no el costo histórico.
Es viernes a la tarde y entra un mensaje pidiendo el precio de un kit de obra, de un usado en el salón o de un electro en cuotas. El vendedor responde con la lista de la semana pasada. Al cierre, el flete, la financiación o el aumento del proveedor se comieron el margen.
El estado de resultados te dice si el mes cerró en positivo. No te dice qué unidad, qué sucursal o qué canal dejó esa plata, ni cuánto inventario sigue valuado a un precio que ya no existe.
Índice
- Qué es un estado de costos y por qué importa
- Líneas que componen un estado de costos
- Cómo calcular el costo de ventas del período
- Ejemplos en concesionarias, corralones y retail
- Lecturas erróneas y cómo corregirlas con inflación
- Cómo usar el estado de costos para fijar precios y margen
- Armar tu estado de costos del último mes antes de cambiar precios
Qué es un estado de costos y por qué importa
Pensalo como la cocina de un restaurante. La receta anota los ingredientes y lo que salieron. El precio del plato es lo que cobra el mozo. El margen es lo que queda después de pagar ingredientes, sueldos de cocina y el alquiler del local.
El estado de resultados junta ingresos y gastos del período. Los estados de costos, y en particular el estado de costo de producción y ventas, explican de dónde sale el costo de lo vendido y cómo se valúa lo que sigue en depósito, góndola o salón.
En Argentina, la contabilidad de costos se consolidó como necesidad empresarial durante la década de 1930 para calcular el costo de los bienes producidos, valorizar existencias y determinar los resultados de los estados contables, según un trabajo académico de la Universidad Nacional de Rosario.
Sin un costo unitario actualizado, una cotización por WhatsApp puede verse rentable y perder plata al cierre. Al leer el informe tenés que poder responder tres cosas: qué costó, cuánto quedó en inventario y qué margen dejó cada venta.
Líneas que componen un estado de costos
La tabla de abajo es el mapa del documento. Se lee de arriba hacia abajo: cada fila suma o resta sobre la anterior. Si el total no cierra con el inventario físico, hay compras, transferencias o mermas sin registrar.
| Línea | Qué incluye | Cómo se calcula | Ejemplo en reventa |
|---|---|---|---|
| Materiales o mercadería inicial | Saldo valorizado al inicio del período | Valor de inventario al cierre anterior | Stock de cemento y hierro al 1 de mes |
| Compras netas | Precio de compra, descuentos y costos directos de compra | Compras − descuentos + flete de ingreso | Compras del mes a proveedores |
| Mano de obra directa | Sueldos y cargas de quienes preparan o arman el producto | Horas dedicadas × costo horario con cargas | Armado de kits de obra |
| Costos indirectos de fabricación | Energía, depreciación y supervisión asignables | Base causal: m², horas o pedidos | Alquiler del depósito asignado por m² |
| Costo de producción del período | Suma de materiales, mano de obra y costos indirectos | Materiales + MOD + CIF | Costo del kit armado |
| Costo de ventas | Costo de lo efectivamente vendido | Inventario inicial + producción − inventario final | Mercadería vendida en el mes |
Fabricante y comercio de reventa
El fabricante transforma. Entra chapa, sale un repuesto armado. Por eso suma materiales consumidos, mano de obra directa y costos indirectos de fabricación.
Una concesionaria o un corralón, en cambio, compra mercadería terminada. La línea que manda casi siempre es el costo de la mercadería vendida. La mano de obra de mostrador y el armado de un kit existen, pero no convierten la operación en una fábrica.
La Resolución Técnica FACPCE N.º 17 separa el costo de adquisición del costo de producción. En un bien comprado, el costo incluye el precio de contado más los costos directamente asignables de compra y control de calidad, como el flete de ingreso. En un bien producido, suma materiales, costos de conversión (mano de obra, servicios y cargas variables y fijas) y, cuando corresponde, costos financieros capitalizables.
Qué no entra al producto
Los costos indirectos se reparten con una base que explique el consumo: metros del depósito, horas de uso de una máquina o cantidad de pedidos. Un porcentaje igual para todos los artículos esconde al que usa más flete o más espacio.
Los gastos comerciales, la comisión del vendedor y la publicidad no se incorporan al inventario. Van al resultado del período. Mezclarlos con el costo del producto hace parecer rentable un canal de mucho volumen y poca contribución.
Si una fila no tiene comprobante ni conteo físico detrás, no la uses para poner precio. Primero conciliá compras, mermas y stock.
Cómo calcular el costo de ventas del período
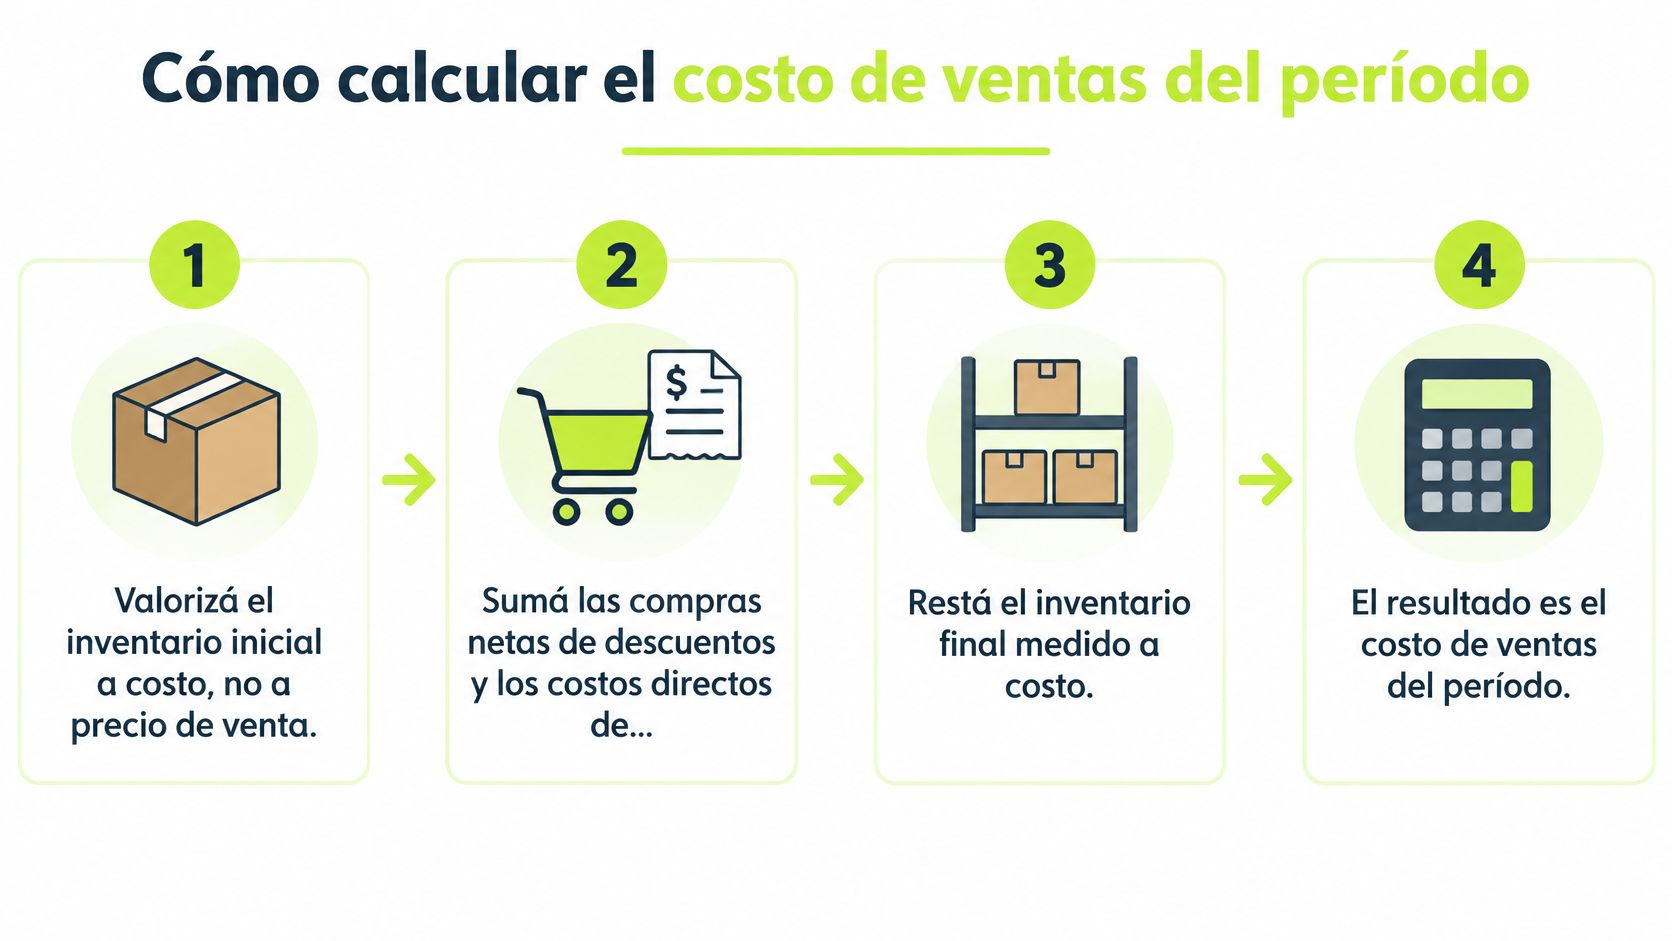
El costo de ventas no es el precio de lista menos un descuento. Es lo que salió del negocio, medido a costo. El esquema cabe en cuatro movimientos.
Los pasos y por qué cada uno
- Valorizá el inventario inicial a costo, no a precio de venta. El precio de góndola incluye margen. Si lo usás como saldo inicial, el costo del período queda inflado desde el primer renglón.
- Sumá las compras netas de descuentos y los costos directos de compra. El descuento de proveedor baja el costo. El flete de ingreso lo sube, porque sin ese viaje la mercadería no está en tu depósito.
- Si hay fabricación, agregá mano de obra directa y costos indirectos con base causal. En reventa pura, este paso es chico o no existe. En un kit armado en el corralón, las horas del depósito sí entran.
- Ajustá los productos en proceso al cierre. Lo que está a mitad de armado no es venta ni stock terminado. Dejalo aparte para no adelantar costo ni margen.
- Restá el inventario final medido a costo. Lo que no salió no es costo de ventas. Sigue siendo activo.
- Dividí el costo de ventas por las unidades vendidas. Ese costo unitario es el piso para mirar el precio de cada artículo, no el promedio de toda la empresa.
Un corralón en números
Supongamos un corralón con inventario inicial de 10 millones de pesos, compras de mercadería por 18 millones, flete de compra por 0,5 millones e inventario final de 7 millones. El costo de la mercadería vendida es 21,5 millones.
| Concepto | Monto (ARS M) |
|---|---|
| Inventario inicial | 10 |
| Compras de mercadería | 18 |
| Flete de compra | 0,5 |
| Inventario final (se resta) | -7 |
| Costo de mercadería vendida | 21,5 |
El mismo kit no cuesta igual en dos sucursales si una despacha desde el depósito central y la otra desde un local lejano. Sumá el flete de esa salida al costo de esa venta. Si lo promediás en toda la cadena, la sucursal cara parece tan rentable como la cercana.
El error más común es restar el inventario final a precio de lista. El stock que queda se ve más alto, el costo de ventas se achica y el margen del mes queda inflado. Al reponer, la plata no alcanza.
El recorrido, del saldo inicial al costo del período, también se sigue en este video.
Ejemplos en concesionarias, corralones y retail
El costo que más pesa cambia con el rubro. En una concesionaria de autos, la unidad comprada, la toma del usado y los meses que el auto duerme en el salón pesan más que la mano de obra del taller de entrega. En un corralón, el flete entre sucursales y las mermas suelen definir el margen real, más que el precio de lista del proveedor. En retail de electro y en la tienda online, las cuotas sin interés y el envío son costos de comercialización que no aparecen dentro de la mercadería.
| Rubro | Costo que más pesa | Línea del estado afectada | Error frecuente |
|---|---|---|---|
| Concesionaria de autos | Unidad comprada, toma de usado y financiación del stock | Costo de ventas y gastos financieros | Tomar el usado al valor de lista sin descontar reacondicionamiento |
| Corralón o ferretería | Mercadería, flete entre sucursales y mermas | Costo de ventas y costos de distribución | Cotizar sin sumar el flete desde la sucursal que despacha |
| Retail de electro y e-commerce | Mercadería, cuotas sin interés y envío | Costo de ventas y costos de comercialización | Medir el margen bruto sin incluir el costo de financiar cuotas |
| Mayorista o distribuidora | Flete por zona y plazo de cobro | Costo de ventas y costo financiero | Asumir que el precio de lista deja el mismo margen en todas las zonas |
Tres criterios, tres decisiones
Una tasa única de prorrateo falla cuando hay sucursales, lotes chicos, entregas, capacidad ociosa y plazos de cobro distintos. Deloitte señala que el costo financiero total argentino es elevado frente a pares regionales y que los impuestos representan aproximadamente el 30% de ese costo, con efecto de Ingresos Brutos y de las tasas de Seguridad e Higiene.
- Costeo absorbente: carga al producto todos los costos de fabricación. Sirve para el estado oficial y para valuar inventario.
- Costeo variable: asigna solo lo que cambia con el volumen y trata los fijos como gasto del período. Sirve para ver si una venta adicional deja contribución.
- Costeo por actividades: manda cada costo indirecto al producto, al pedido, al cliente o al canal que lo genera. Sirve cuando logística, financiación o atención pesan más que fabricar.
La utilidad del estado no es la plata de la caja. Podés mostrar ganancia y no tener liquidez para reponer el inventario.
Calculá el margen de contribución por canal y por sucursal, no un margen único de la empresa. Así ves si el producto pierde por fabricación, por el flete, por los días de cobro o por la carga tributaria.
Lecturas erróneas y cómo corregirlas con inflación
Un mes con margen más alto en pesos no prueba que el negocio haya mejorado. Si comparás estados de costos de distintos meses sin homogeneizar la moneda, la suba nominal puede ser solo inflación.
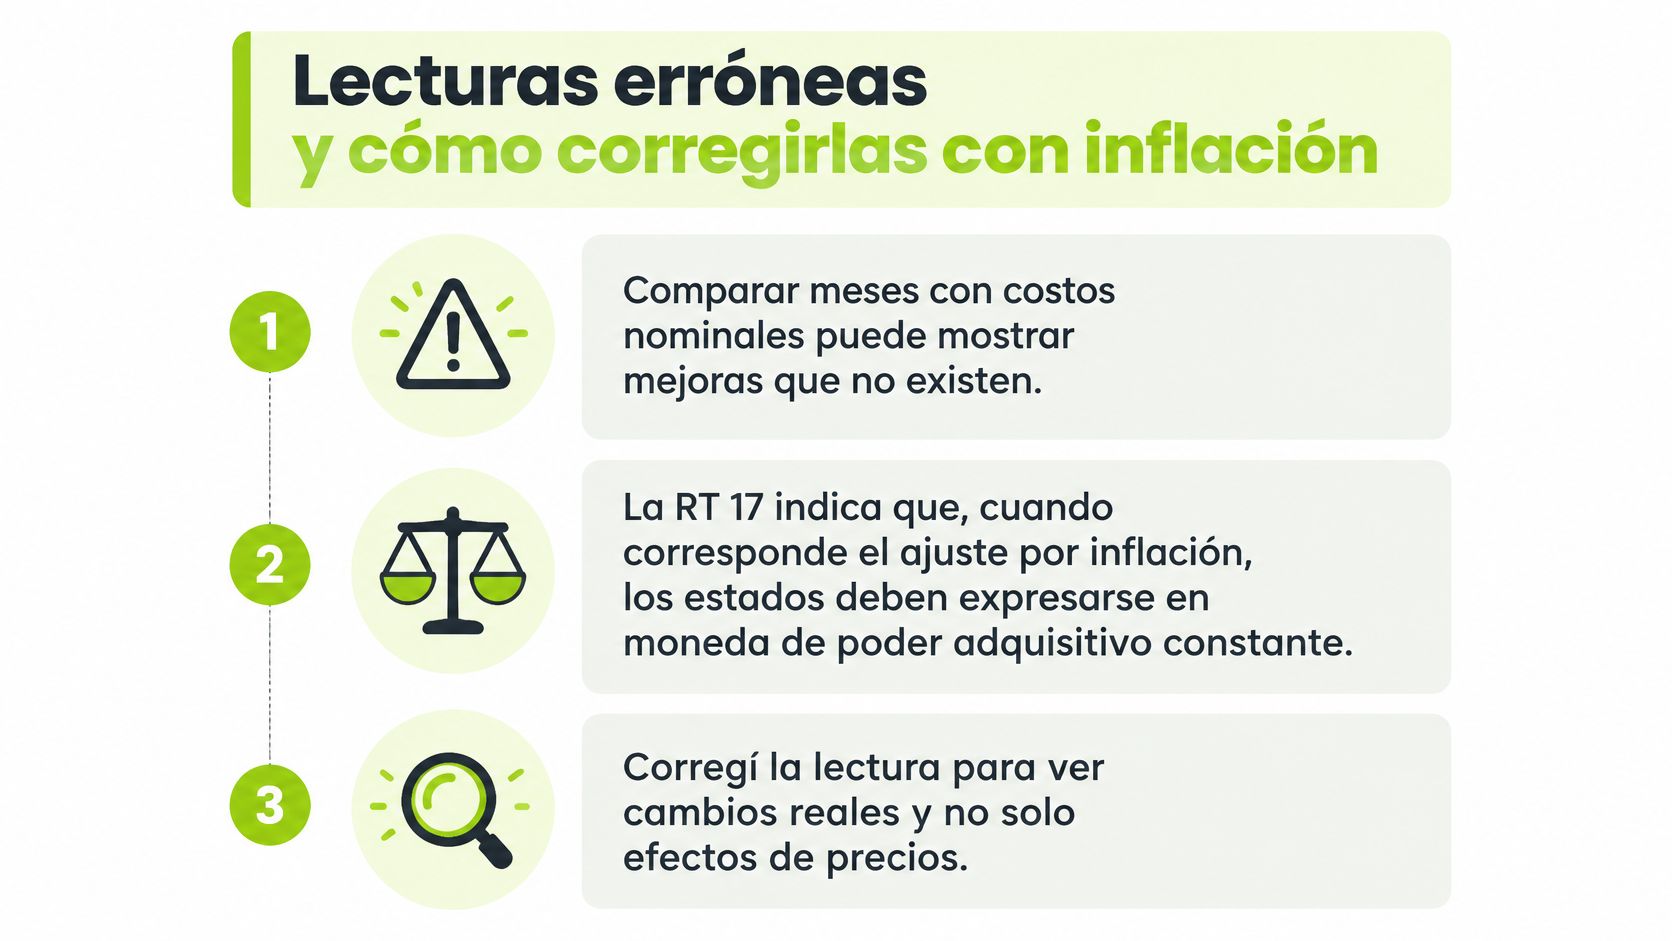
La RT 17 establece que, cuando corresponde el ajuste por inflación, los estados contables se expresan en moneda de poder adquisitivo de la fecha de cierre, con las normas de la RT 6. Toma como referencia una inflación acumulada en tres años igual o superior al 100%, medida con el índice de precios internos al por mayor del INDEC, junto con aumentos generalizados de precios y salarios.
Nominal al lado de reexpresado
Mostrá las dos columnas en el mismo tablero. Costo por conversación, costo por lead calificado y costo por oportunidad convertida, cada uno en pesos del mes y en moneda de cierre. Lo mismo vale para el costo por unidad vendida en el salón o en el mostrador.
Actualizá por separado lo que se mueve distinto: salarios y cargas, energía, flete, impuestos y lo que está atado a moneda extranjera. El costo de reposición se arma sumando los componentes del costo original a los valores vigentes en la fecha de medición.
Una baja del costo unitario reexpresado es eficiencia. Una baja solo nominal puede esconder un margen más flaco.
| Síntoma | Causa probable | Ajuste |
|---|---|---|
| El margen bruto sube solo en pesos | Inflación no reexpresada entre meses | Comparar costo reexpresado a moneda de cierre |
| El costo unitario baja, pero el margen cae | Costo nominal bajo y precio sin actualizar | Recalcular con costo de reposición |
| Ventas con margen negativo al cierre | Flete o financiación fuera del costo asignado | Sumar costos por canal y por sucursal |
| El costo de ventas no cierra con el inventario | Compras o mermas sin registrar | Conciliar con el inventario físico del período |
Revisá esta tabla al cerrar cada mes, antes de celebrar un margen que solo creció en la planilla.
Cómo usar el estado de costos para fijar precios y margen
Un corralón que vende hoy una bolsa de cemento al costo que pagó hace dos meses hace una venta y pierde plata al mismo tiempo: cuando repone, la diferencia sale del margen. Por eso el precio mínimo de trabajo es costo de reposición + gastos variables de venta + margen objetivo. El costo contable del stock viejo no alcanza, porque con esa plata no volvés a comprar la misma unidad.
Conviene llevar tres capas a la vez.
- Costo contable: el que va al estado y valúa lo ya comprado.
- Costo de reposición: el que decide si el precio de hoy se sostiene cuando el proveedor factura de nuevo.
- Costo dolarizado: el de insumos o unidades atadas al tipo de cambio, para no mezclarlos con salarios en pesos.
El INDEC informa que el índice de producción industrial manufacturero cayó 5,7% interanual en mayo de 2026 y acumuló una baja de 3,1% entre enero y mayo. Menos volumen deja menos ventas para absorber los costos fijos, y el margen se aprieta aunque el precio de lista no se haya movido. Además, las comparaciones de precios de insumos industriales con países vecinos suelen encontrar brechas en uno y otro sentido según el rubro. Comprar local o importar no es un detalle: cambia el costo de reposición del mes.
Cuándo recalcular la cotización
Definí un umbral antes de que suba el insumo, por ejemplo un porcentaje sobre el costo de reposición del artículo. Cuando el movimiento supera ese umbral, o cuando cambia un insumo crítico (acero, energía, dólar del usado, flete de zona), la lista se actualiza. Esperar al cierre es llegar tarde.
La variación se traslada en tres lugares, no en uno solo. La lista sube el precio de referencia. El descuento máximo baja si el margen objetivo ya no entra. El margen publicado se recalcula sobre reposición, no sobre la compra vieja. En la concesionaria eso significa que el vendedor cotiza el usado con la lista del día, y no con el valor que tenía anotado la semana anterior.
En WhatsApp la diferencia se nota enseguida. El asistente no inventa precios: lee la lista de precios, el stock o el ERP del negocio, y si un producto no está, no lo cotiza y deriva a un vendedor. La misma regla vale para la planilla manual: si el artículo no figura en la lista del día, no se promete.
Antes de publicar un precio nuevo, chequeá esto.
- Reposición del día: el proveedor confirmó el valor, o se usa el último vigente con su fecha anotada al lado.
- Gastos variables: flete de esa sucursal, comisión del vendedor y costo de las cuotas ya están sumados al cálculo.
- Descuento tope: nadie baja de la contribución mínima sin una autorización.
- Escenario corto: inflación, tipo de cambio, energía e impuestos movidos una sola vez, para ver si el margen sigue en pie.
Con estos precios ya defendibles se arma el presupuesto de ventas. Una lista que nace de un costo viejo le pasa el mismo agujero a todo el mes que viene.
Armar tu estado de costos del último mes antes de cambiar precios
Tomá el último mes cerrado y volvé a calcular el costo de ventas, pero con costo de reposición, no solo con el costo contable. El resultado es una lista corta: tres pasos y una decisión por producto.
- Calculá el costo unitario de los tres productos de mayor volumen. Ahí está la mayor parte de la plata.
- Compará el precio de lista vigente con la reposición de cada uno. La diferencia es el margen real de hoy.
- Marcá cuál sostiene el margen y cuál lo consume. Al que lo consume se le ajusta el precio, se le limita el descuento o se deja de empujar.
Al terminar, tenés que poder decir en voz alta qué producto sostiene el margen y cuál lo consume. Esa frase es el cierre del ejercicio.
Si las consultas entran por WhatsApp, cada conversación y cada venta quedan registradas en el CRM, que viene incluido con los agentes. Los reportes llegan solos e informan cuántas consultas entraron y qué se vendió, así la revisión del mes próximo parte de datos y no de memoria. En una ferretería o corralón, por ejemplo, el pedido de cotización arranca contando el negocio por WhatsApp o en una llamada corta: rubro, canales, equipo y cuántas consultas recibe por mes.
En Octatech, los agentes de IA responden WhatsApp usando la lista de precios, el stock y el ERP de tu negocio, y registran cada conversación en el CRM incluido. Si querés ver cómo encaja en tu operación, entrá a Octatech.